O que muda com a reforma tributária em 2026
2026 é o primeiro ano em que o IBS e a CBS aparecem na nota fiscal. As alíquotas são pequenas, o valor pago pode ser descontado do PIS e da Cofins e quem cumpre as obrigações acessórias fica dispensado de recolher. Abaixo está cada regra, com o artigo da lei para você conferir.
Os tributos que estão sendo trocados
Hoje a nota fiscal carrega cinco tributos sobre o consumo: PIS, Cofins e IPI, da União; ICMS, dos estados; ISS, dos municípios. A reforma cria o IBS, de competência compartilhada entre estados, Distrito Federal e municípios, e a CBS, de competência da União (LC 214/2025, art. 1º, I e II). Junto com eles vem o Imposto Seletivo, que incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente (LC 214, art. 409).
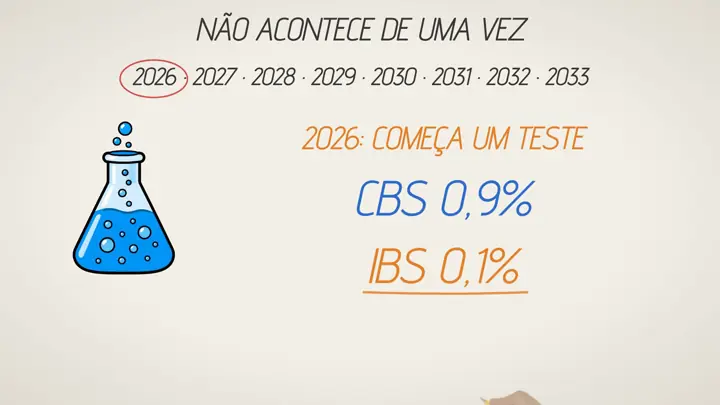
A troca acontece em etapas. A CBS passa a ser cobrada para valer em 2027, ano em que o PIS e a Cofins são extintos (ADCT, art. 126, I, "a", e II). O ICMS e o ISS encolhem de 2029 a 2032 (ADCT, art. 128) e deixam de existir em 2033 (ADCT, art. 129). O calendário completo dos tributos federais está em Quando o PIS e a Cofins acabam.
As alíquotas de teste de 2026
Para os fatos geradores de 1º de janeiro a 31 de dezembro de 2026, o IBS é cobrado à alíquota estadual de 0,1% (LC 214, art. 343; ADCT, art. 125) e a CBS à alíquota de 0,9% (LC 214, art. 346). Os dois percentuais valem só para 2026.
Nas operações que têm alíquota reduzida, a redução também se aplica às alíquotas de teste (LC 214, art. 348, III, "a"). E a alíquota de referência dos anos seguintes será fixada por resolução do Senado Federal (LC 214, art. 349); por isso o 1% somado de 2026 serve só para 2026 e nenhuma conta de longo prazo deve partir dele.
Quem cumpre as obrigações acessórias fica dispensado
Esta é a regra que mais pesa no dia a dia. Fica dispensado o recolhimento do IBS e da CBS de 2026 para quem cumprir as obrigações acessórias previstas na legislação (LC 214, art. 348, § 1º). A Constituição já autorizava essa dispensa nos termos de lei complementar (ADCT, art. 125, § 4º).
Obrigação acessória é a parte informativa do tributo: os campos de IBS e CBS na nota fiscal eletrônica e as informações enviadas aos sistemas. Em 2026, deixar o cadastro e o emissor de notas prontos vale mais do que qualquer cálculo.
Quem fica dispensado continua obrigado a pagar integralmente o PIS e a Cofins (LC 214, art. 348, § 2º). O ICMS e o ISS também seguem como estão, já que a redução deles só começa em 2029 (ADCT, art. 128).
Se a fiscalização lavrar auto de infração por descumprimento dessas obrigações em 2026, a empresa é intimada para suprir a omissão em 60 dias (LC 214, art. 348, § 3º, incluído pela LC 227/2026), e o atendimento à intimação extingue a penalidade (LC 214, art. 348, § 4º).
Quem recolhe desconta do PIS e da Cofins
Para quem recolher o teste, o valor pago de IBS e CBS é compensado com o PIS e a Cofins devidos no mesmo período de apuração (LC 214, art. 348, I). Se faltar débito para compensar, o valor pode ser compensado com qualquer outro tributo federal ou ressarcido em até 60 dias, mediante requerimento (LC 214, art. 348, II, "a" e "b").
O IBS arrecadado em 2026 tem destino próprio: financiar o Comitê Gestor do IBS e compor o Fundo de Compensação de Benefícios Fiscais ou Financeiro-Fiscais do ICMS (LC 214, art. 343, parágrafo único).
Simples Nacional fora do teste
As alíquotas de teste de 2026 ficam afastadas das operações dos optantes pelo Simples Nacional (LC 214, art. 348, III, "c"). Para quem está no Simples, a decisão importante chega em 2027, com a opção de recolher IBS e CBS pelo regime regular. Os detalhes estão em Simples Nacional na reforma tributária.
A base de cálculo já segue a lógica nova
A base do IBS e da CBS é o valor da operação (LC 214, art. 12, caput). O próprio IBS, a CBS e o IPI ficam fora dessa conta (LC 214, art. 12, § 2º, I e II), assim como os descontos incondicionais (LC 214, art. 12, § 2º, III). De 2026 a 2032, o ICMS, o ISS, o PIS e a Cofins incidentes na operação também ficam fora da base (LC 214, art. 12, § 2º, V).
Continuam dentro da base os juros, as multas, o desconto concedido sob condição, o frete cobrado como parte da operação e os seguros (LC 214, art. 12, § 1º, II, III, IV e VI). Conferir agora como o sistema de vendas monta essa base evita erro na nota de 2027.
O que fazer ainda em 2026
- Confirme com o contador se o emissor de nota fiscal já preenche os campos de IBS e CBS; é isso que sustenta a dispensa (LC 214, art. 348, § 1º).
- Mantenha o PIS e a Cofins em dia, porque eles seguem integrais em 2026 (LC 214, art. 348, § 2º).
- Se a empresa é do Simples, olhe quem compra de você: o cliente no regime regular aproveita crédito do que paga ao optante, no montante recolhido pelo Simples (LC 214, art. 47, § 9º, II).
- Entenda os dois tributos novos em IBS e CBS: o que são e o pagamento com imposto separado em O que é split payment.
Resumo de 2026
CBS de 0,9% e IBS de 0,1%, compensáveis com PIS e Cofins; dispensa de recolhimento para quem cumpre as obrigações acessórias; Simples Nacional fora das alíquotas de teste; PIS, Cofins, ICMS e ISS cobrados normalmente. A virada pesada começa em 2027.
Conteúdo educativo, conferido no texto vigente da lei. Para decidir o caso da sua empresa, converse com o seu contador.