O que é split payment
Split payment é o nome do mecanismo em que o IBS e a CBS são separados do dinheiro no momento em que o pagamento é liquidado. Quem faz a separação é a instituição que processa o pagamento, e o imposto segue direto para o Comitê Gestor do IBS e para a Receita Federal. Veja como a LC 214 desenha esse caminho.
A definição na lei
Nas transações de pagamento ligadas a operações com bens ou serviços, os prestadores de serviços de pagamento eletrônico e as instituições operadoras de sistemas de pagamento devem segregar e recolher ao Comitê Gestor do IBS e à Receita Federal, no momento da liquidação financeira, os valores do IBS e da CBS (LC 214, art. 31, caput). A regra alcança arranjos abertos e fechados, públicos e privados, inclusive os que ficam fora da regulação do Banco Central (LC 214, art. 31, § 3º).
Desde a LC 227/2026, a lei prevê dois procedimentos: o padrão e o simplificado (LC 214, art. 31, § 1º, I e II).
O procedimento padrão
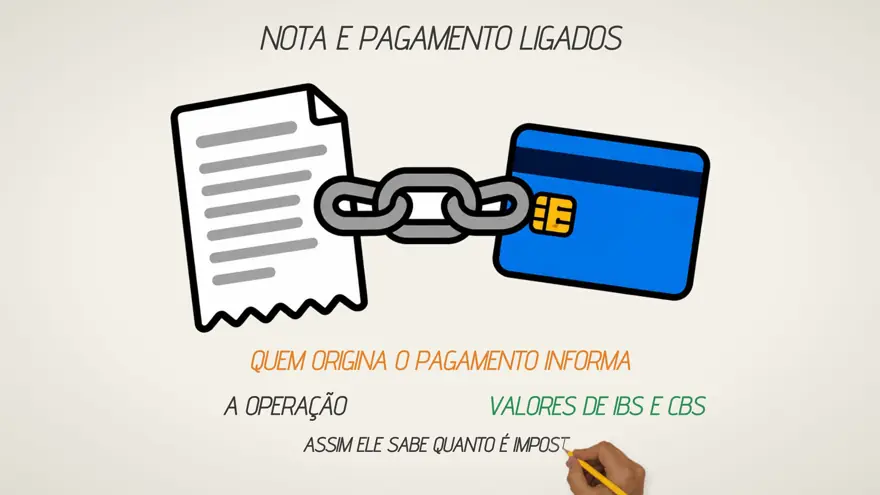
Para o padrão funcionar, a nota e o pagamento precisam estar ligados. Quem origina a transação transmite ao prestador de serviço de pagamento as informações que permitem vincular a operação ao pagamento e identificar os valores de IBS e CBS (LC 214, art. 32, § 1º). Essa informação vem do fornecedor ou do adquirente que inicia o pagamento, da plataforma digital nas vendas feitas por ela ou de outra pessoa que inicie a transação (LC 214, art. 32, § 2º).
Quando o pagamento é iniciado pelo recebedor, por instrução ou instrumento emitido por ele com o valor já definido, ele pode deixar de transmitir o vínculo ao prestador; nesse caso o documento fiscal eletrônico precisa trazer a informação que liga a operação ao pagamento (LC 214, art. 32, § 2º-A, e art. 31, § 1º-A, II).
Antes de liberar o dinheiro ao fornecedor, o prestador consulta o sistema do Comitê Gestor e da Receita. O valor a separar é a diferença positiva entre o IBS e a CBS destacados na nota e a parte desses débitos que já foi extinta por outra forma (LC 214, art. 32, § 3º). Se a consulta falhar, o prestador separa o valor total informado, e o excesso volta ao fornecedor em até 3 dias úteis (LC 214, art. 32, § 4º).
O procedimento simplificado
O simplificado é opcional (LC 214, art. 33, caput). Nele, o valor separado é um percentual preestabelecido do valor das operações (LC 214, art. 33, § 1º), definido pelo Comitê Gestor para o IBS e pela Receita para a CBS, podendo variar por setor ou por contribuinte, sem relação com o débito efetivo da operação (LC 214, art. 33, § 2º, I a III).
Iniciar um pagamento sem identificar os valores de IBS e CBS implica opção pelo simplificado (LC 214, art. 33, § 2º-A). O valor separado quita os débitos do período em ordem cronológica dos documentos fiscais (LC 214, art. 33, § 3º), e o que sobrar volta ao fornecedor em até 3 dias úteis contados da conclusão da apuração (LC 214, art. 33, § 4º).
Para quem compra de você, há um efeito direto: o valor separado e recolhido pelo simplificado fica fora do crédito do adquirente do regime regular (LC 214, art. 33, § 7º, II), e o recolhimento só quita os débitos na ordem prevista no § 3º (LC 214, art. 33, § 7º, I).
Regras que valem para os dois
- A separação acontece na data da liquidação financeira (LC 214, art. 34, I).
- Venda parcelada pelo fornecedor: a separação é proporcional, em cada parcela (LC 214, art. 34, II).
- Antecipar recebíveis mantém a obrigação de separar na forma acima (LC 214, art. 34, III).
- O fornecedor segue responsável pelo saldo de IBS e CBS que restar (LC 214, art. 34, IV).
- As instituições de pagamento respondem pela separação e pelo repasse, e ficam fora da responsabilidade tributária pelo IBS e pela CBS das operações cujo pagamento liquidam (LC 214, art. 34, V).
Quando começa
A lei deixa a implantação para ato conjunto do Comitê Gestor e da Receita, que estabelecerá a implementação gradual e poderá prever casos em que o split payment será facultativo (LC 214, art. 35, § 2º). Nas vendas a quem está fora do regime regular, o mecanismo entra de forma simultânea para os principais instrumentos de pagamento eletrônico (LC 214, art. 35, § 1º), entendidos como os mais usados no varejo (LC 214, art. 35, § 3º).
Se o meio de pagamento escolhido impede a separação, o adquirente do regime regular pode ele mesmo recolher o IBS e a CBS da operação (LC 214, art. 36, caput); o excedente volta ao contribuinte em até 3 dias úteis (LC 214, art. 36, § 3º, II).
O efeito no caixa
Com o split payment, a parte do preço que corresponde ao IBS e à CBS segue para o Comitê Gestor e para a Receita antes de chegar à conta da empresa (LC 214, art. 32, § 3º). O caixa passa a receber o valor da venda já sem a parte do imposto a recolher. Quem hoje usa o dinheiro do imposto como capital de giro até a data de vencimento precisa refazer essa conta.
Na devolução ou no cancelamento de uma venda cujo imposto foi recolhido pelo split, o regulamento pode prever a devolução do valor ao fornecedor em até 3 dias úteis (LC 214, art. 47, § 13).
O split payment conversa com o crédito: o débito extinto pelo pagamento é o que permite ao cliente tomar crédito (LC 214, art. 47, caput). Os dois tributos estão explicados em IBS e CBS: o que são, e a situação de quem está no Simples em Simples Nacional na reforma tributária.
Conteúdo educativo, conferido no texto vigente da lei. Para decidir o caso da sua empresa, converse com o seu contador.